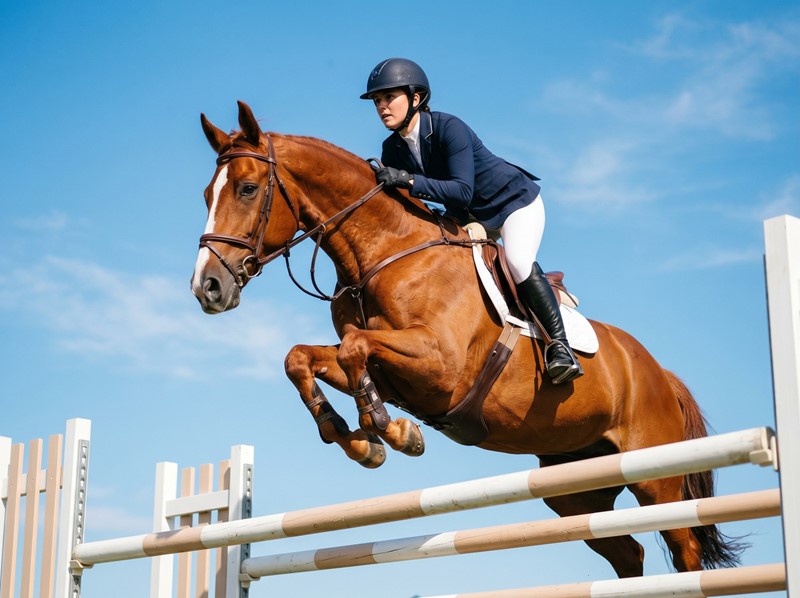
Een ondernemer die handelt in springpaarden verkoopt een paard aan een afnemer in de Verenigde Staten. De ondernemer past het nultarief toe, maar de inspecteur legt een naheffingsaanslag op. De inspecteur stelt dat het tijdsverloop van vier maanden en het tussentijds gebruik van het paard in Europa het verband tussen levering en uitvoer verbreken.
Het hof oordeelt dat de ondernemer een levering van het paard naar de Verenigde Staten is overeengekomen. Het paard is daadwerkelijk aan de afnemer geleverd en heeft het douanegebied van de Unie verlaten. Een tijdsverloop tussen levering en uitvoer staat de toepassing van het nultarief niet in de weg. Ook tussentijds gebruik door de afnemer, zoals deelname aan wedstrijden om het paard in conditie te houden, staat het nultarief niet in de weg. Er is geen sprake van fraude, belastingontwijking of misbruik. De ondernemer mocht daarom het nultarief toepassen.